Bank gier nie wydaje i kasyna nie prowadzi, a jego aplikacja służy do płatności i ustawień rachunku.
Na liście są Lemon, Bison, Verde, Millioner, Slotoro, Twindor, Spinline, GoldSpin, Bizzo i Zoccer. Licencję i kasę każdego operatora opisuje strona główna.
Aplikacja banku a gra z marketu
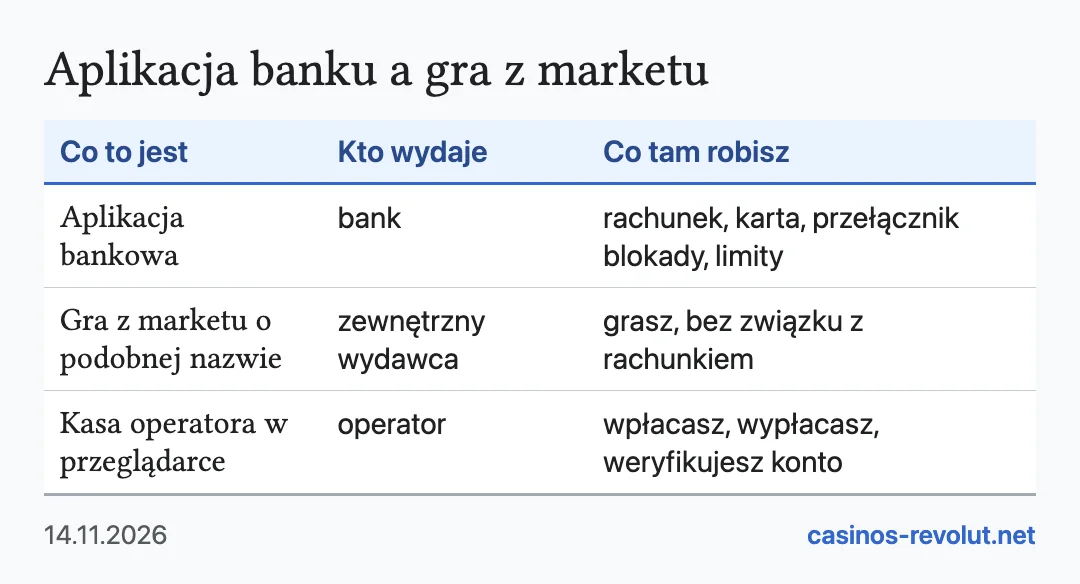
| Co to jest | Kto wydaje | Co tam robisz |
|---|---|---|
| Aplikacja bankowa | bank | rachunek, karta, przełącznik blokady, limity |
| Gra z marketu o podobnej nazwie | zewnętrzny wydawca | grasz, bez związku z rachunkiem |
| Kasa operatora w przeglądarce | operator | wpłacasz, wypłacasz, weryfikujesz konto |
W wyszukiwarce krążą obok siebie warianty revolut casino app oraz revolut slots casino, a najczęstsze pytanie brzmi: czy revolut ma kasyno. Pomyłka bierze się z nazwy w sklepie z aplikacjami.
Co aplikacja Revolut robi przy płatności w kasynie
Trzy rzeczy, wszystkie po twojej stronie. Przechowuje kartę, którą wpisujesz w kasie operatora; karta należy do sieci Visa albo Mastercard. Pokazuje historię transakcji, w której płatność u operatora bywa opisana nazwą pośrednika, a nie marką z kasy. Pozwala ustawić limit wydatków na karcie, który działa niezależnie od przełącznika blokady.
Czego aplikacja nie robi: nie przyspiesza wypłaty z kasyna, bo termin ustala operator, a bank własnych terminów dla takich przelewów nie publikuje.
Zaufani sprzedawcy i potwierdzenia 3D Secure
Karty obsługują 3D Secure, więc przy transakcji wymagającej potwierdzenia przychodzi powiadomienie, a potwierdzenie odbywa się w zalogowanej aplikacji. Sprzedawcy oznaczeni jako zaufani nie wywołują tego pytania, a ich listę znajdziesz w profilu, w sekcji o sprzedawcach i płatnościach.
Usunięcie wpisu zajmuje tyle samo, co jego dodanie.
Historia transakcji i waluta obciążenia
Kolejność pobierania środków bywa źródłem zaskoczenia przy rachunku z kilkoma walutami. Bank sięga najpierw po walutę transakcji, potem po bazową, a na końcu po saldo największe w innej walucie, przy czym w ustawieniach karty walutę wydawania można ustalić na stałe. Brak środków w jednej walucie na kwotę razem z opłatami kończy się odmową.
Propozycja rozliczenia w walucie domowej po kursie sprzedawcy to opłata sprzedawcy, a nie banku, i Revolut zaleca płacić w walucie lokalnej. Transakcja oznaczona jako oczekująca trzyma kwotę zablokowaną do rozliczenia przez sprzedawcę, a datę automatycznego zwolnienia widać w szczegółach operacji.
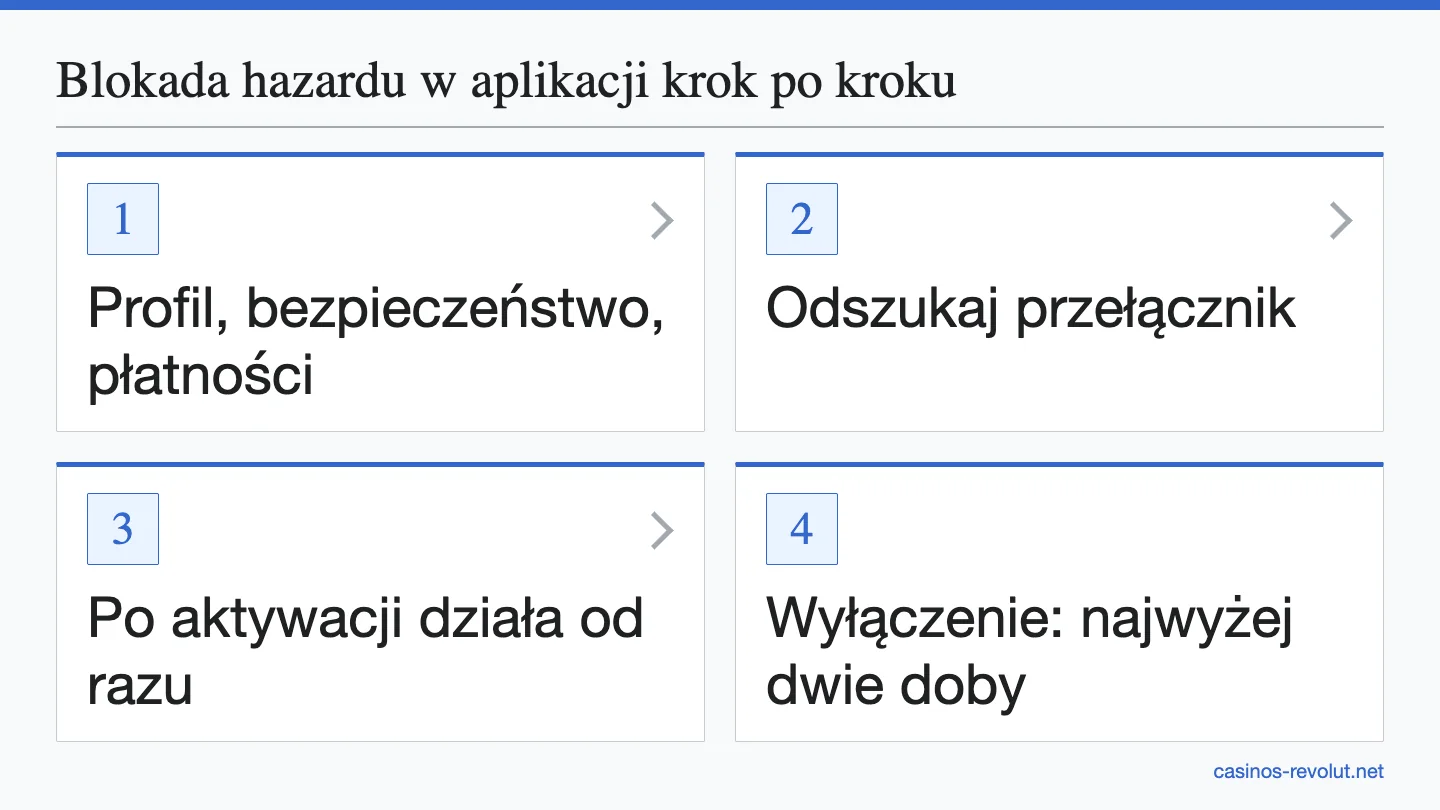
Blokada hazardu w aplikacji krok po kroku
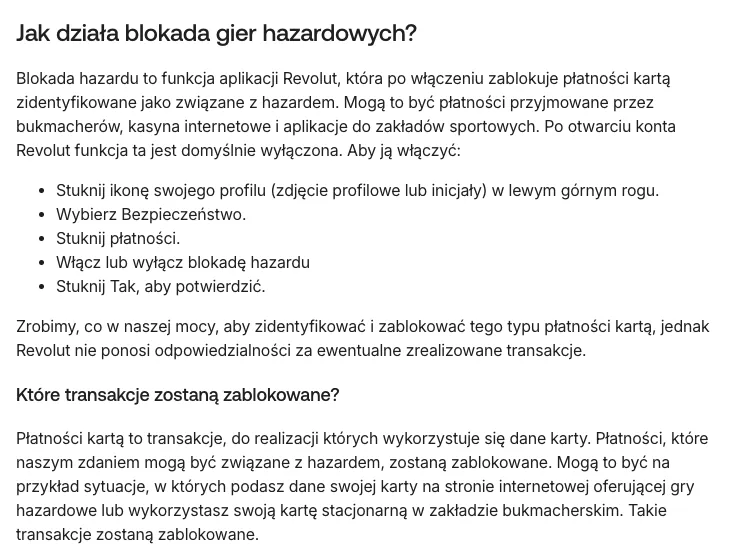
- Wejdź w profil, potem w ustawienia bezpieczeństwa, a na końcu w sekcję płatności.
- Odszukaj przełącznik odpowiadający za transakcje hazardowe; po otwarciu rachunku pozostaje nieaktywny.
- Po aktywacji zabezpieczenie zaczyna działać od razu i pozostaje nieusuwalne do czasu wyłączenia.
- Powrót do stanu wyjściowego trwa najwyżej dwie doby.
Kwalifikacja opiera się na kodzie branżowym odbiorcy, więc odbiorca opisany inaczej pozostanie poza zasięgiem przełącznika; bank zastrzega przy tym brak odpowiedzialności za transakcje, które mimo wszystko doszły do skutku. Poza zasięgiem zostają też zlecenia przelewu oraz płatności obsługiwane przez aplikacje podmiotów trzecich.
Blokada konkretnego sprzedawcy
Aplikacja pozwala zablokować pojedynczego sprzedawcę, co bywa precyzyjniejsze niż blokada całej kategorii. Jednocześnie aktywnych blokad może być pięć, a w ciągu trzydziestu dni da się objąć nimi najwyżej trzech różnych sprzedawców. Apple i Google stoją na białej liście i zablokować ich nie można.
Limit pięciu blokad ogranicza ten mechanizm jako narzędzie samokontroli, bo kas w sieci jest więcej. Działa za to dobrze przy jednym konkretnym serwisie, który wraca w historii transakcji.
Ustawienia bezpieczeństwa karty
Obok przełącznika hazardowego aplikacja trzyma zestaw przełączników dla samej karty, a każdy z nich obejmuje inny rodzaj transakcji. Wyłączenie transakcji internetowych nie dotyka płatności osobistych ani portfeli w telefonie, a wyłączony zbliżeniowy nie przeszkadza w działaniu tych portfeli. Osobno wyłącza się pasek magnetyczny i wypłaty w bankomacie, a dodatkową warstwą bywa ochrona geolokalizacyjna.
Komplet zabezpieczeń wymaga więc kilku przełączników, a nie jednego.
Płatność z telefonu: portfele i karty wirtualne
Karta fizyczna ma regulacyjny limit płatności zbliżeniowej, a płatności z portfela w telefonie tego limitu nie dotyczą. Dla kasy operatora obie drogi pozostają transakcją kartową, więc przełącznik blokady działa tak samo w jednej i w drugiej.
Dodanie karty do portfela wymaga pełnej weryfikacji rachunku, nieujemnego salda oraz karty z sieci Visa albo Mastercard, która nie jest zamrożona ani zamknięta. Google Pay dokłada warunek sprzętowy w postaci obsługi NFC i HCE przez telefon.
Płatność bywa odrzucana przy zamrożonej karcie, a po odmrożeniu trzeba usunąć ją z portfela i dodać ponownie. Ostatnie cztery cyfry transakcji z portfela w wyciągu to zaszyfrowany numer urządzenia, nie numer karty, i właśnie ten numer bywa potrzebny sprzedawcy przy zwrocie.
Karty wirtualne przy wpłacie
Karta wirtualna wielokrotnego użytku nadaje się do płatności online oraz do portfeli, a jednorazowa zmienia numer po każdej płatności i w portfelach nie działa. Numer karty jednorazowej generuje się na nowo również wtedy, gdy nie użyjesz jej przez dobę od podejrzenia danych.
Zwrot od sprzedawcy dociera także na kartę nieaktywną albo taką, która zmieniła numer, więc wpłata jednorazową kartą nie odcina drogi powrotnej pieniędzy. Do preautoryzacji, których używa część kas, karta jednorazowa się nie nadaje.
Gdzie portfele działają
Dostępność portfeli obejmuje ponad trzydzieści krajów Europy, a lista urządzeń Apple zaczyna się od modelu iPhone SE oraz obejmuje zegarki i komputery z czytnikiem odcisku palca. Dodanie karty wymaga przejścia weryfikacji tożsamości i nieujemnego salda, a karta jednorazowa się do tego nie nadaje.
Płacić można wszędzie tam, gdzie terminal przyjmuje zbliżeniowo, a w sklepie stacjonarnym telefon nie potrzebuje połączenia z internetem. Dla kasy operatora w przeglądarce liczy się jednak wyłącznie karta, więc portfel skraca tu tylko drogę wpisywania rekwizytów.
Limity w aplikacji
Miesięczny limit wydatków na kartę ustawia się w sekcji kart, a operacje powyżej niego zostają odrzucone z przyczyną widoczną w szczegółach transakcji. Niezależnie od tego bank stosuje tygodniowe limity według rodzaju działalności sprzedawcy, gdzie kategoria zakładów i hazardu ma próg około 132 000 zł (równowartość 25 000 funtów brytyjskich) na siedem dni.
Limit zbliżeniowy fizycznej karty resetuje jedna transakcja z chipem i kodem PIN, przy czym płatności z portfeli w telefonie tego limitu nie dotyczą.
Doładowanie samego rachunku
Zanim pieniądze trafią do kasy operatora, muszą znaleźć się na rachunku, a ten etap ma własne progi. Z kart niezweryfikowanych bank przyjmuje do 10 000 EUR przez trzydzieści jeden dni i nie więcej niż dziesięć doładowań w ciągu doby, przy czym pierwsze doładowanie kartą nic nie kosztuje. Przy zasileniu z Apple Pay albo Google Pay limit wynosi około 63 000 zł (równowartość 12 000 funtów brytyjskich) na siedem dni. Nowi klienci mają przez pierwsze trzydzieści dni około 15 800 zł na dobę.
Zasilenie przelewem bankowym pozostaje bezpłatne, co przy powtarzalnych kwotach wychodzi prościej niż karta.
Kryptowaluty w tej samej aplikacji
Wysyłka na adres powiązany z nielicencjonowanym podmiotem hazardowym w twojej jurysdykcji zostaje zablokowana automatycznie, a środki zostają na rachunku. Przelew przychodzący z takiego adresu nie zostaje zaksięgowany, przy czym można go zwrócić na inny portfel.
Usługę kryptowalutową w obszarze EOG prowadzi osobna spółka grupy, zarejestrowana na Cyprze pod numerem HE430310. Tamtejszy nadzór wpisał ją jako dostawcę usług w zakresie kryptoaktywów z licencją numer 001/2025. Klienci z obszaru EOG zostali do niej przeniesieni, a dostęp, produkty i opłaty pozostały bez zmian.
Bank nie wydaje osobnych portfeli: aktywa leżą na wspólnym rachunku powierniczym z wewnętrznym rejestrem, więc adres, który widzisz przy odbiorze, jest adresem tej infrastruktury. Wysyłka na zewnętrzny adres jest nieodwracalna także wtedy, gdy transakcja ma jeszcze status oczekującej, dlatego pomoc banku zaleca zacząć od małej kwoty próbnej.
Sieć wybiera się ręcznie i pomyłka kosztuje środki: bitcoin idzie siecią Bitcoin, ether oraz USDC siecią Ethereum, USDT siecią Ethereum albo TRON, XRP siecią Ripple, a SOL siecią Solana. Przy wysyłce do giełdy działa też obowiązek przekazywania danych nadawcy i odbiorcy, więc operacja bez kompletu tych danych nie przechodzi.
Weryfikacja i czego w aplikacji nie zrobisz
Dokumenty sprawdza operator, nie bank. U podmiotu działającego pod nadzorem kolejność jest stała: potwierdzenie adresu e-mail, skan albo zdjęcie dokumentu tożsamości, dopiero potem pierwsze zasilenie konta. Później operator może poprosić o potwierdzenie adresu zamieszkania albo wyciąg finansowy. Bank przeprowadza własną weryfikację przy otwieraniu rachunku i są to dwa niezależne procesy.
Trzy oczekiwania wracają w pytaniach i żadnego z nich aplikacja nie spełnia. Wypłaty z kasyna nie przyspieszysz, bo termin wysłania przelewu ustala operator. Zasady krajowej nie zmienisz ustawieniem w telefonie, bo wstrzymania płatności opierają się na wykazach nadzoru. Weryfikacji u operatora nie zastąpisz weryfikacją w banku, bo to dwa niezależne procesy z własnymi dokumentami.
Bank potrafi natomiast sam poprosić o dokument już po otwarciu rachunku, wyznaczając termin jego nadesłania, a po tej dacie dopuszcza czasową blokadę do chwili dostarczenia.
Gdy płatność nie przechodzi
Najpierw sprawdź stan przełącznika w aplikacji. Jeśli jest nieaktywny, a transakcja nadal nie przechodzi, przyczyną bywa odmowa realizacji wobec podmiotu z wykazu nadzoru. Przy operatorze z pozwoleniem bank wskazuje własną obsługę jako adres sporu. Powtarzanie tej samej transakcji nic nie zmienia, a seria nieudanych prób zaostrza kontrolę.
Pytania i odpowiedzi
Czy bank ma własną aplikację kasynową?
Nie. Aplikacja bankowa służy do rachunku i płatności.
Co to jest gra o podobnej nazwie w markecie?
Produkt zewnętrznego wydawcy, bez związku z bankiem.
Gdzie w aplikacji stoi przełącznik blokady?
W profilu, w ustawieniach bezpieczeństwa, w sekcji płatności.
Ile trwa wyłączenie przełącznika?
Najwyżej dwie doby.
Czy przełącznik zatrzyma przelew?
Nie, obejmuje wyłącznie transakcje kartowe.
Hazard od 18 lat. Wsparcie przy uzależnieniach behawioralnych pod numerem 801 889 880, dyżur 17:00–22:00 przez siedem dni w tygodniu.
Źródła
- Centrum pomocy Revolut w wersji pl-PL, strony o kosztach karty, progach doładowania oraz potwierdzaniu tożsamości (13.11.2026)
- Cennik Revolut pl-PL, plan Standard (13.11.2026)
- Centrum pomocy Revolut w wersjach es-ES, de-DE, fi-FI: ustawienia bezpieczeństwa karty, blokada sprzedawcy, portfele w telefonie, karty wirtualne, kryptowaluty, dostawca usług kryptoaktywów, sieci i obowiązek danych o przelewie (13.11.2026)
- Centrum pomocy Revolut: blokada hazardu, odrzucone płatności, zbliżeniowe i portfele, brak własnych terminów (13.11.2026)
- Jacks: kolejność weryfikacji i zakres dodatkowych dokumentów (13.11.2026)
- KCPU, telefon zaufania do spraw uzależnień behawioralnych
- Przeliczenie limitów podanych w funtach: kurs referencyjny EBC z 13.11.2026 (1 funt = 5,279 zł), zaokrąglenie