Les enseignes ci-dessous annonçaient la carte au relevé du 13 novembre 2026 ; limites, frais et délais viennent des pages publiques de la banque.
Les casinos en ligne qui acceptent la carte bancaire
La liste comprend Godz, Lussurio, Casinozer, HeavyBet, Trickz et Millionz. La licence et la caisse de chaque enseigne sont détaillées sur la page principale.
Les enseignes listées annoncent accepter la carte. Le relevé date du 13 novembre 2026 et la date au-dessus du tableau bougera avec lui.
Ce que la banque voit d'un paiement de casino
Elle reçoit une autorisation sur un réseau, un montant, et pour un portefeuille un jeton plutôt que votre numéro. Elle ne voit ni votre solde, ni votre plan, ni l'état de vos réglages.
Cette vue étroite explique pourquoi une enseigne ne peut pas « débloquer » un paiement : la demande lui est revenue négative, et la décision s'est prise ailleurs.
Elle explique aussi pourquoi la page d'assistance renvoie au détail de l'opération dans l'application plutôt qu'au commerçant pour comprendre un refus visible de votre côté.
Les trois acteurs d'une autorisation
La caisse transmet un montant, une devise et le code de catégorie attribué à l'enseigne. Ce code-là ne se discute pas opération par opération.
Le réseau transporte la demande vers l'émetteur de la carte sans rien décider.
La décision revient à l'émetteur, qui regarde dans l'ordre : le filtre s'il est posé, votre propre plafond, celui de la catégorie, puis ses contrôles antifraude.
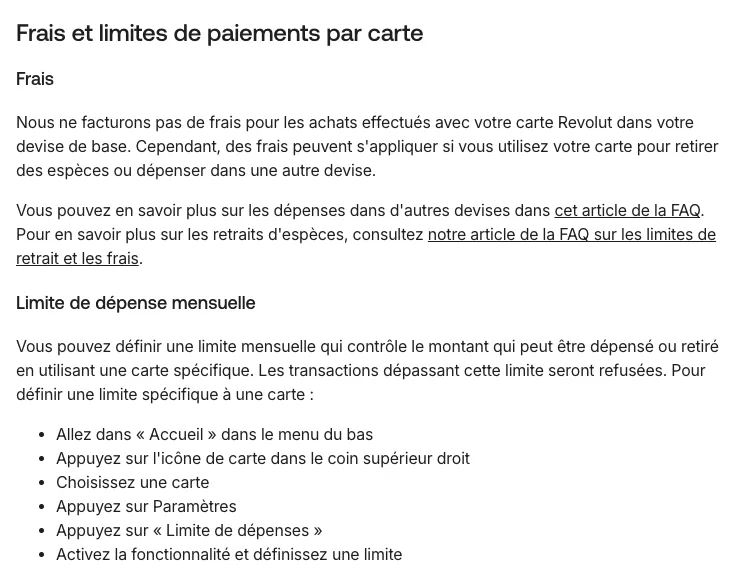
Une quatrième décision se superpose parfois aux trois, et elle ne vous appartient pas. Plusieurs États européens obligent l'établissement, en tant que prestataire de paiement, à couper les flux avec les fournisseurs de jeux hors la loi, et chaque régulateur publie ses propres listes, appliquées régulièrement.
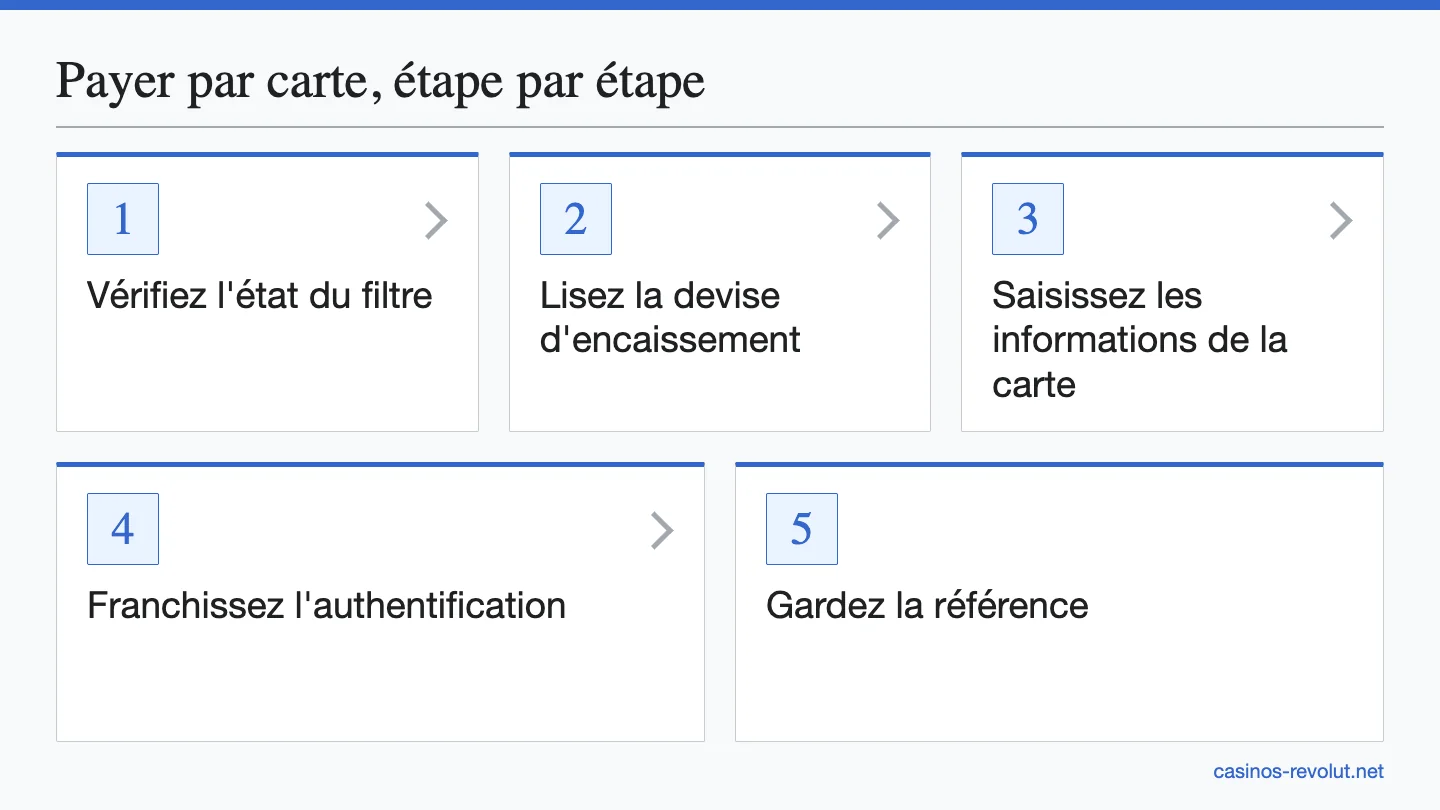
Payer par carte, étape par étape
Vérifiez l'état du filtre dans l'application avant de saisir quoi que ce soit. Posé, il fait échouer le règlement au stade de l'autorisation, et l'enlever prend jusqu'à deux jours.
Ouvrez la caisse et lisez la devise d'encaissement. C'est le seul paramètre qui fera revenir des frais à chaque versement.
Saisissez les informations de la carte, ou sélectionnez la carte enregistrée si vous avez déjà joué sur ce site.
Franchissez l'étape d'authentification présentée par la caisse. Elle est servie par le prestataire de l'enseigne, pas par votre banque ; un échec ici se traite avec le service client du site.
Gardez la référence, puis ouvrez l'opération dans l'application : la raison d'un refus visible de votre côté s'affiche dans ses détails.
Une seule de ces cinq étapes est bancaire, la première. Les quatre autres appartiennent à l'enseigne, ce qui explique pourquoi la caisse a si peu à dire quand une autorisation revient négative.
Limites et frais, chiffres publiés
| Ligne | Valeur | Qui la fixe |
|---|---|---|
| Achat dans la devise du compte | aucun frais | la banque |
| Catégorie « Paris et jeux d'argent » | environ 29 900 € (l'équivalent de 25 000 livres sterling) sur 7 jours glissants | la banque |
| Virements bancaires, même grille de catégories | environ 29 900 € (l'équivalent de 25 000 livres sterling) sur 7 jours | la banque |
| Établissements financiers non bancaires | environ 12 000 € (l'équivalent de 10 000 livres sterling) sur 7 jours | la banque |
| Sans contact, carte physique | 150 € cumulés, remis à zéro par un paiement avec puce et code | la réglementation |
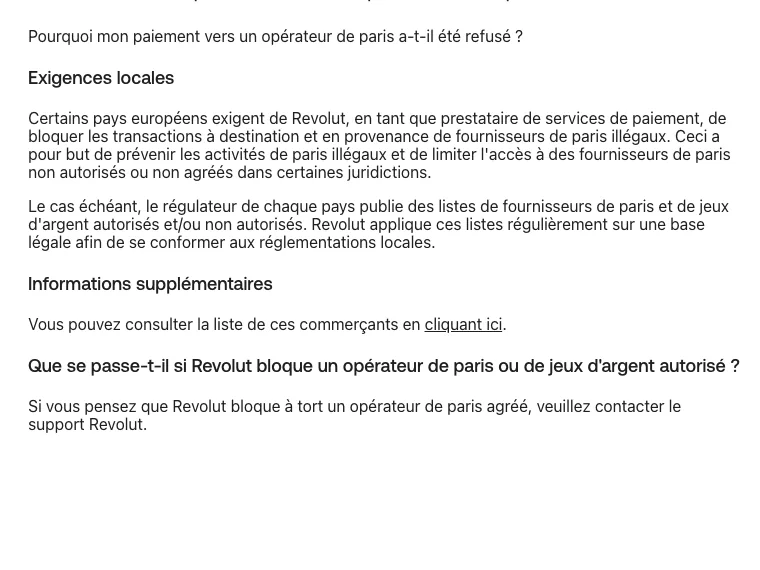
| Limite mensuelle d'une carte | la valeur que vous saisissez, le reste est refusé | vous |
| Conversion en fin de semaine | 1 %, du vendredi 17 h au dimanche 18 h, heure de New York | la banque |
| Quota de change du plan de base | 1 000 € par mois, puis 1 % sur le dépassement | la banque |
Trois lectures tirent tout le parti de ce tableau.
La ligne de catégorie est la moins connue. Les plafonds glissants portent sur le type de commerce enregistré, et dépasser celui des paris et des jeux d'argent impose d'attendre sept jours que le compteur se vide.
La ligne sans contact ne concerne pas un dépôt en ligne, qui n'est pas une opération sans contact. Elle figure ici parce qu'on la cite souvent à tort, et parce que la même page précise que ces limites ne s'appliquent pas aux paiements effectués via Apple Pay ou Google Pay.
La ligne de conversion est la seule qui grossit avec la fréquence. Dix versements chez une caisse qui encaisse en dollars valent dix conversions ; la même somme chez une caisse en euros n'en vaut aucune.
Un aller-retour de 50 €, chiffré
Prenons une caisse qui encaisse en euros et un compte tenu en euros, sur le plan de base.
Le versement ne coûte rien : un achat dans la devise du compte ne supporte aucun frais bancaire.
Le paiement de 120 € revient sur vos coordonnées bancaires et arrive comme une opération entrante, sans frais.
Changez une seule donnée et le calcul bouge. Avec une caisse qui encaisse en dollars, il y a deux conversions, l'une à l'aller et l'autre au retour si vous repassez en euros ; chacune ponctionne le quota de 1 000 € du plan, 1 % s'applique au-delà, et la fenêtre de fin de semaine ajoute encore 1 %.
Changez la destination et il bouge encore. Sortis en espèces après le forfait du mois, ces 120 € supportent 2 % avec un plancher de 1 € ; dépensés par carte, ils ne supportent rien.
Le schéma se répète à toutes les tailles : les frais viennent de la conversion et des espèces, jamais du fait de jouer.
Le plafond de catégorie, en pratique
Ce plafond intrigue parce qu'il est élevé et pourtant réel. La banque applique des limites glissantes selon le type de commerce enregistré, et la ligne des paris et des jeux d'argent est fixée à environ 29 900 € (l'équivalent de 25 000 livres sterling) sur sept jours.
Trois précisions évitent les faux espoirs et les fausses peurs.
Le compteur est glissant, pas calendaire : il ne se vide pas le premier du mois mais sept jours après chaque opération.
Il porte sur la catégorie, donc il additionne vos versements chez plusieurs enseignes rangées dans le même type de commerce.
Il ne remplace pas un outil de maîtrise de soi. Pour cela, la limite mensuelle que vous posez vous-même sur la carte refuse mécaniquement tout ce qui dépasse le chiffre choisi.
La banque ne publie ni plancher, ni plafond, ni délai propres aux casinos : chaque chiffre de ce genre vient de la page d'une enseigne, avec la date du relevé. Revolut Pay est documenté comme produit sur la locale française, sans aucune règle sur les commerçants de jeux d'argent.
Pourquoi un paiement par carte est refusé : cinq causes
Le filtre est actif, et l'autorisation s'arrête à l'émetteur.
Un plafond a parlé : le vôtre sur la carte, ou celui de la catégorie.
La carte est gelée. Tant que le gel tient, aucun règlement par carte ne passe, et la levée se fait dans l'application.
L'enseigne a refusé. Le message vient alors du site, et la vérification ou la zone géographique en sont les motifs habituels.
Une liste nationale s'est appliquée, cas qui ne dépend d'aucun réglage de votre côté.
Répéter la tentative est la réaction la plus courante et la moins utile. La cause ne change pas entre deux essais, et plusieurs échecs rapprochés attirent les contrôles plutôt qu'ils ne les lèvent.
Les réglages qui n'arrêtent pas un paiement de jeu
Quatre interrupteurs vivent dans les paramètres de la carte, et aucun n'arrête un paiement de jeu.
Bloquer les transactions en ligne : les paiements en personne et ceux passés par Apple Pay ou Google Pay continuent de fonctionner.
Couper le sans contact de la carte physique : les deux portefeuilles restent opérationnels.
Désactiver la bande magnétique : la carte se limite à la puce et au sans contact.
Interdire les retraits au distributeur : seules les sorties d'espèces tombent.
Le seul réglage qui lise la catégorie du commerçant est le filtre sur les jeux : désactivé à l'ouverture d'un compte, immédiat dès l'activation, impossible à contourner tant qu'il est posé, jusqu'à quarante-huit heures pour l'enlever.
Trois messages de refus et leur origine
| Ce qui s'affiche | Origine la plus probable | Ce qui débloque |
|---|---|---|
| « Paiement refusé par votre banque » | filtre actif, plafond de carte atteint, ou plafond de catégorie | un réglage dans l'application, avec jusqu'à 48 h pour le filtre |
| « Ce moyen de paiement n'est pas disponible » | la caisse n'ouvre pas la carte à un compte déclaré en France | changer de moyen, ou d'enseigne |
| « Opération non autorisée » | application d'une liste nationale visant un fournisseur signalé | aucun réglage ne la lève |
Le premier texte revient le plus souvent et se lit le plus mal : « votre banque » y désigne l'émetteur de la carte, et la formule couvre indifféremment un réglage personnel ou un plafond atteint.
Le deuxième se repère sans rien verser, puisque le moyen disparaît alors de la liste proposée par la caisse.
Le troisième se repère à sa régularité : même texte à chaque essai, sur n'importe quel support, puisque ni la carte ni l'appareil n'entrent dans cette décision.
Contester un paiement : le calendrier complet
La page d'assistance commence par ce que beaucoup sautent : s'adresser d'abord au commerçant, parce que la plupart des annulations, remboursements et débits erronés se règlent plus vite ainsi, et parce que cette démarche est généralement attendue avant une contestation.
Rassemblez sa réponse avant de remplir le formulaire : un échange daté pèse plus qu'une capture sans date.
Déposez ensuite la demande depuis l'opération elle-même dans l'application, où plusieurs transactions peuvent être jointes au même dossier.
Puis attendez le calendrier publié ci-dessous, et conservez les conditions de paiement de l'enseigne telles qu'elles étaient le jour du versement. C'est le document sur lequel un litige se joue.
| Étape | Délai publié |
|---|---|
| Examen initial du dossier | généralement 8 jours |
| Attente imposée avant de saisir le commerçant, selon le type de litige | 15 jours au minimum |
| Réponse du commerçant | 30 jours pour Visa, 45 jours pour Mastercard |
| Examen de ses preuves | 5 jours |
| Nouvelle réponse après seconde transmission | 30 jours |
| Transmission à Visa ou Mastercard | environ 40 jours de plus |
| Résolution de 85 % des dossiers au plus | 5 semaines |
| Dossiers complexes | jusqu'à 12 semaines |
Source : page d'assistance sur le processus de litige, locale française, consultée le 13 novembre 2026. La page ajoute que le processus étant réglementé, il ne peut pas être accéléré.
Deux conséquences pratiques. Un dossier daté, chiffré, avec les échanges joints, se lit mieux qu'un récit, qu'il soit examiné par un agent automatique ou par une personne. Et une contestation portant sur une clause publiée par l'enseigne n'a aucune chance, parce que le texte était accessible avant le versement.
Cartes virtuelles devant une caisse
Deux types existent et leur différence apparaît à la sortie, pas à l'entrée.
Une carte à usage unique régénère son numéro, et celui-ci change aussi si vous n'utilisez pas la carte dans les vingt-quatre heures qui suivent l'affichage de ses informations.
Un remboursement arrive malgré tout, même si la carte n'est plus active ou si le numéro a changé ; quand un commerçant réclame un numéro, vous pouvez lui signaler que la carte est inactive et lui transmettre celui d'une autre carte Revolut active.
Devant une enseigne qui rembourse sur le moyen de versement, une carte réutilisable évite donc une série de messages, sans que la carte jetable ferme la porte.
Le cadre français
L'agrément national couvre le pari sportif, le pari hippique et le poker. Le casino en ligne n'y figure pas, donc aucune enseigne ne peut annoncer ce titre. L'autorité publie l'inventaire des titulaires et agit contre l'offre illégale.
Jeu responsable
La page d'aide de la banque renvoie pour la France vers Adictel, par son site et à l'adresse contact@adictel.com, présentée comme joignable en permanence. Aucun numéro français n'y est donné.
Joueurs Info Service répond au 09 74 75 13 13, appel anonyme et non surtaxé.
Un blocage visant un commerçant déjà payé existe aussi, limité à cinq blocages actifs et trois commerçants différents sur trente jours.
Questions fréquentes sur la carte bancaire au casino
Pourquoi mon paiement par carte est-il refusé sans motif affiché ?
Ouvrez l'opération dans l'application : la raison figure dans ses détails quand le refus vient de votre côté.
Combien de temps dure une contestation ?
Jusqu'à cinq semaines pour 85 % des dossiers au plus, et jusqu'à douze semaines pour les cas complexes.
Sources
- Assistance Revolut, frais et limites des paiements par carte, locale française, 13/11/2026.
- Assistance Revolut, paramètres de sécurité de la carte, locale française, 13/11/2026.
- Assistance Revolut, processus et délais d'un litige, locale française, 13/11/2026.
- Assistance Revolut, cartes virtuelles, locale française, 13/11/2026.
- Assistance Revolut, blocage d'un commerçant, locale française, 13/11/2026.
- Assistance Revolut, aide en cas de problème de jeu, locale française, 13/11/2026.
- Assistance Revolut, fonctionnement du filtre sur les jeux, 13/11/2026.
- Assistance Revolut, refus d'un paiement vers un opérateur de jeux, locale française, 13/11/2026.
- Grilles tarifaires Revolut, locale française, 13/11/2026.
- Pages de l'Autorité nationale des jeux, 11/11/2026.
- Fiche service-public.fr sur le jeu problématique, 11/11/2026.
- Relevé des pages des enseignes, 13/11/2026.
- Assistance Revolut, Revolut Pay, locale française, 13/11/2026.
- Ni délai ni plancher propres aux casinos ne sont publiés par la banque. Aucune règle Revolut Pay sur les commerçants de jeux n'a été trouvée.
- Conversion des plafonds publiés en livres : cours de référence de la BCE du 13.11.2026 (1 livre sterling = 1,1968 €), arrondi
Jeu interdit aux mineurs. Jouer comporte des risques : endettement, isolement, dépendance. Joueurs Info Service répond au 09 74 75 13 13. Les liens vers les casinos sont des liens partenaires : une commission peut nous être versée si vous ouvrez un compte, sans effet sur les chiffres publiés ni sur l'ordre de la liste. Nous ne sommes liés ni à Revolut Ltd ni à Revolut Bank UAB.